


Resposta rápida: comprar carro pela empresa compensa sobretudo quando a viatura é elétrica ou híbrida plug in, ou quando é um ligeiro de mercadorias. Num carro a gasolina ou gasóleo, a empresa não deduz o IVA da compra e paga tributação autónoma de 8% a 32% sobre os gastos, conforme o custo da viatura. Valores de 2026, artigo atualizado em setembro de 2026.
Milhares de empresários neste país já pensaram nesta questão: vale ou não a pena colocar o carro em nome da empresa? Vou poupar dinheiro? Existem vantagens ao nível fiscal? Ao nível do IVA? Estarei sujeito a tributação autónoma posteriormente? A resposta à pergunta Automóvel na empresa: vale a pena? esbarra numa verdade dura e crua: depende.
Neste artigo, vou ajudá-lo a esclarecer as dúvidas e a descobrir se a decisão é boa ou má no seu caso específico. E vou dar-lhe a informação de que precisa para aprender:
- Que impostos existem sobre os veículos de uma empresa
- Que benefícios fiscais oferece um automóvel na empresa
- Que benefícios existem para veículos elétricos e/ou amigos do ambiente
- Se vale a pena terceirizar a aquisição de uma viatura para a empresa
- Quais as depreciações aceites ao nível dos impostos
- Se o renting oferece vantagens fiscais

Que impostos existem sobre veículos empresariais?
Em primeiro lugar existe o IVA, ou seja: se eu comprar um veículo em nome da empresa (independentemente das deduções de que beneficie mais tarde), estou obrigado a pagar o IVA desse veículo ao Estado. Para isto, não há soluções mágicas!
E depois temos o Imposto sobre Veículos (ISV) e a Tributação Autónoma. Vou falar-lhe sobre cada um deles, para que não deixe escapar nenhum pormenor.
Imposto sobre Veículos ou ISV
O Imposto sobre Veículos é aplicado quando o carro recebe a matrícula. É um preço único, não recorrente, que afeta qualquer particular e empresas de todos os setores. Um erro comum é pensar que um veículo importado está isento deste imposto: não é o caso. O imposto aplica-se se a empresa adquirir um veículo novo ou se importar um veículo usado do estrangeiro.
Mas há exceções previstas na lei:
- Se o veículo for exclusivamente elétrico, não há lugar ao pagamento de ISV;
- Se for híbrido plug in e cumprir os requisitos abaixo, paga apenas 25% do ISV;
- E se for híbrido não plug in, só paga 60% do ISV se cumprir os mesmos requisitos de autonomia e de emissões, o que raramente acontece.
E só são considerados veículos híbridos plug in os que:
- Tenham uma bateria que permita o carregamento através da rede elétrica;
- Tenham uma autonomia mínima de 50 km no modo elétrico;
- E produzam emissões oficiais inferiores a 50 gCO2/km (ou inferiores a 80 gCO2/km, se o veículo for homologado segundo a norma Euro 6e-bis, regra em vigor desde 2026).
Tributação Autónoma
Este imposto não se aplica apenas quando compra veículos. Provavelmente já ouviu falar dele, por afetar também despesas não documentadas, despesas de representação, ajudas de custo e por aí fora. No caso dos automóveis, a taxa varia consoante o escalão da viatura e o escalão depende do custo e da tipologia do carro adquirido. Explicamos o imposto em detalhe no nosso guia da tributação autónoma.
Os escalões e as taxas foram entretanto alterados. Estes são os valores em vigor em 2026, nos termos do artigo 88.º do Código do IRC. O Orçamento do Estado para 2026 não alterou estas taxas.
Viaturas movidas a combustíveis fósseis (gasolina, gasóleo e híbridos convencionais):
- Custo de aquisição inferior a 37.500 euros: 8%
- Custo de aquisição igual ou superior a 37.500 euros e inferior a 45.000 euros: 25%
- Custo de aquisição igual ou superior a 45.000 euros: 32%
Viaturas híbridas plug in (PHEV) e a Gás Natural Veicular (GNV):
- Custo de aquisição inferior a 37.500 euros: 2,5%
- Custo de aquisição igual ou superior a 37.500 euros e inferior a 45.000 euros: 7,5%
- Custo de aquisição igual ou superior a 45.000 euros: 15%
Atenção: para beneficiarem destas taxas reduzidas, as viaturas híbridas plug in têm de cumprir os requisitos do n.º 18 do artigo 88.º do Código do IRC: autonomia mínima de 50 km em modo elétrico e emissões oficiais de CO2 inferiores a 50 g/km (ou inferiores a 80 g/km, no caso de veículos homologados ao abrigo da norma Euro 6e-bis). As viaturas a GNV não têm estes requisitos.
Viaturas 100% elétricas (BEV):
- Custo de aquisição até 62.500 euros: 0% (isento)
- Custo de aquisição superior a 62.500 euros: 10%
E se a empresa tiver prejuízo fiscal?
A regra geral impõe um agravamento de 10 pontos percentuais nestas taxas quando a empresa apresenta prejuízo fiscal no exercício. Esse agravamento não se aplica no ano de início de atividade nem no ano seguinte.
Para 2026, a lei do Orçamento do Estado voltou a abrir uma exceção temporária, que tem sido renovada ano a ano. O agravamento também não se aplica:
- Quando a empresa teve lucro tributável num dos três períodos anteriores e entregou dentro do prazo a declaração Modelo 22 e a IES dos dois períodos anteriores;
- Ou quando 2026 é o período de início de atividade ou um dos dois períodos seguintes.
Benefícios fiscais para carro em nome da empresa: que soluções existem?
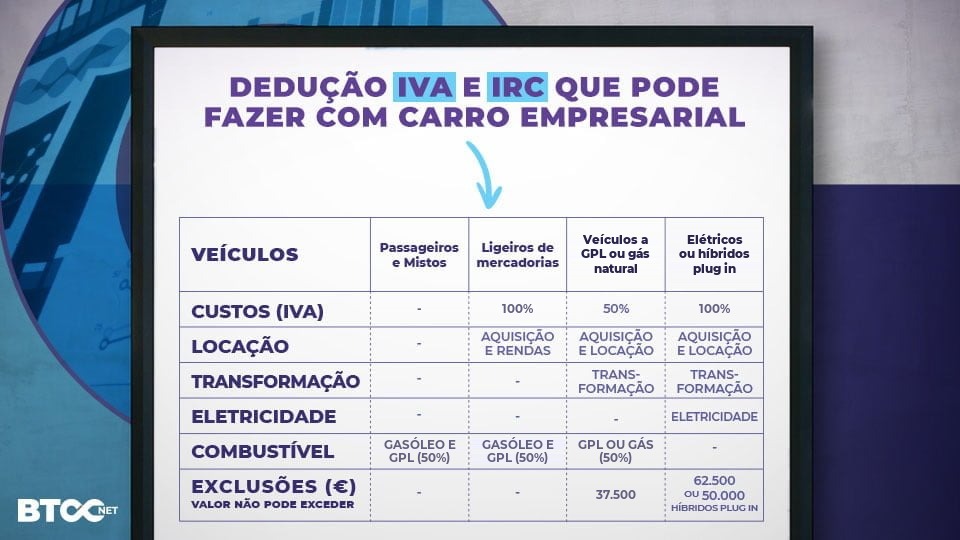
Para além dos que vimos no capítulo anterior, nomeadamente ao nível das tributações autónomas e ISV para as opções verdes, existem veículos que beneficiam de deduções ao nível do IVA e IRC quando adicionados à frota empresarial. Vou explicar-lhe quais são e que benefícios têm.
- Veículos ligeiros de passageiros e mistos
Independentemente de serem a gasolina ou a gasóleo, não é possível deduzir o IVA do preço de aquisição nem das rendas de locação. No combustível, a empresa deduz 50% do IVA do gasóleo, do GPL e do gás natural. O IVA da gasolina não é dedutível.
- Veículos ligeiros de mercadorias
Neste caso, o IVA do preço de aquisição e das rendas de locação pode ser deduzido. No gasóleo, a dedução é de 50%, tal como nos ligeiros de passageiros. Os 100% ficam reservados a casos como os veículos de mercadorias com mais de 3.500 kg.
- Veículos a GPL ou a Gás Natural Veicular (GNV)
Poderá deduzir 50% do IVA sobre os custos de aquisição, locação e transformação (porque pode ser necessário adaptar a viatura à alimentação a gás). Mas lembre-se: para a empresa usufruir deste benefício, o custo de aquisição deste tipo de carros não pode exceder os 37.500 euros, sem IVA.
- Veículos elétricos e híbridos plug in
Poderá deduzir o valor total do IVA sobre despesas de aquisição, locação e transformação. Mas, mais uma vez, para as empresas usufruírem deste benefício, o custo de aquisição destes carros não pode exceder os 62.500 euros. No caso dos híbridos plug in, não pode ultrapassar os 50.000 euros. No IVA, ao contrário do IRC e do ISV, a lei não exige aos híbridos plug in requisitos de autonomia nem de emissões.
E há um bónus…
…é possível deduzir a totalidade do imposto sobre o valor acrescentado da eletricidade usada para abastecer as viaturas!
Há uma despesa que fica sempre de fora num ligeiro de passageiros, mesmo elétrico: o IVA da manutenção e das reparações não é dedutível. As regras completas estão no artigo 21.º do Código do IVA. Resumimos o resto no nosso artigo sobre o IVA dedutível nas despesas da empresa.
E quanto às depreciações?
Para quem não conhece o termo, as depreciações resultam da desvalorização económica de um bem face à sua vida útil. A título de exemplo: uma viatura com uma vida útil de 4 anos terá uma depreciação de 25% do valor de aquisição, ao ano.
Para efeitos fiscais, as taxas aceites estão fixadas no Decreto Regulamentar n.º 25/2009. Nas viaturas ligeiras, a taxa máxima é de 25% ao ano, o que corresponde a uma vida útil mínima de 4 anos. A lei estabelece ainda limites ao custo de aquisição aceite nas viaturas ligeiras de passageiros:
Ligeiros de passageiros a combustível fóssil
Para efeitos fiscais, o limite é de 25.000 euros, pelo que a depreciação máxima fiscalmente aceite para este tipo de viatura é de 6.250 euros por ano (25.000 euros a dividir por 4). As depreciações acima deste valor não são consideradas dedutíveis para efeitos de IRC, mas são sujeitas a Tributações Autónomas de acordo com a taxa aplicada.
Ligeiros de Mercadorias a combustível fóssil
Tem direito a amortização anual, até 100% do valor de aquisição e não existe um máximo legal do valor da aquisição.
Elétricos ou híbridos plug in
Para efeitos fiscais, o limite é de 62.500 euros para elétricos e de 50.000 euros para híbridos plug in. A depreciação máxima fiscalmente aceite é de 15.625 euros por ano nos elétricos e de 12.500 euros por ano nos híbridos plug in.
Viaturas a GPL ou GNV
O limite é de 37.500 euros, o que dá uma depreciação máxima fiscalmente aceite de 9.375 euros por ano.
A atribuição de uma viatura a um colaborador pode ser considerada remuneração em espécie para efeitos de IRS e, em alguns casos, para efeitos contributivos na Segurança Social. Para isso, tem de existir um acordo escrito entre a empresa e o colaborador que lhe atribua a viatura para uso pessoal.
O rendimento tributado em IRS é de 0,75% do valor de mercado da viatura (a 1 de janeiro) por cada mês de utilização. Nesses casos, a viatura e os respetivos gastos (combustíveis, reparações) deixam de estar sujeitos a tributação autónoma. Importa, por isso, analisar as vantagens de chegar a acordo com alguns colaboradores neste sentido.
Se quiser ver que outros gastos da empresa são aceites para efeitos fiscais, leia o nosso artigo sobre as despesas dedutíveis da empresa.
Existem outros benefícios para além dos fiscais?
O medo do prejuízo fiscal não é a única razão para uma empresa juntar um novo automóvel à sua frota. Deixe-me passar rapidamente por quatro razões importantes pelas quais as grandes, pequenas ou médias empresas devem considerar esta opção:
- Mais alcance
Um carro em nome da empresa não serve apenas um negócio de entrega de produtos. Há vários cenários onde os seus colaboradores podem tornar o negócio mais eficiente se tiverem acesso a uma viatura. Exemplo disso é o setor das reparações, que exige a deslocação de um técnico; o dos audiovisuais, que exige a deslocação de um fotógrafo ou videógrafo e do seu material; ou o das vendas, que exige deslocações para reunir com potenciais clientes.
- Mais publicidade
Para empresas que adquirem um automóvel, nem tudo são gastos, seguro e combustíveis. Se optar pela personalização da viatura, com adesivos ou autocolantes, lembre-se que cada quilómetro na estrada se converte em novos olhos a observar a sua marca, mensagem ou oferta comercial.
- Retenção de talentos
Quem dirige uma empresa em Portugal conhece bem a dificuldade em encontrar e reter recursos humanos de qualidade. Lembre-se que a atribuição de um automóvel pode integrar a lista de benefícios que o trabalhador adquire, ao aceitar juntar-se às fileiras da empresa. Se não tiver capacidade para oferecer um salário tão alto quanto gostaria, a empresa pode encontrar soluções nesta possibilidade.
- Mais autonomia
Um negócio sem frota própria não está impedido de deslocar recursos e mercadorias. Para o transporte de mercadorias, pode contratar os serviços de uma empresa de distribuição. Para o transporte de recursos, existem transportes públicos que permitem que a empresa exerça a sua atividade. Mas e quando é preciso responder “agora”?
- Mais segurança
Por um lado, vamos imaginar o caso de uma empresa de reparações que faz deslocar um trabalhador na rede de transportes públicos: é um espaço com menos proteção e ele está (mais) sujeito a sofrer um assalto. Por outro lado, uma empresa com frota própria pode usufruir de sistemas de rastreamento de automóveis. Graças a este tipo de ferramenta, é possível pré-definir rotas mais seguras e económicas ou até informar as autoridades sobre qualquer irregularidade dos condutores.

E valerá a pena terceirizar a aquisição de veículos?
Há quem defenda que a frota própria tem a vantagem de consubstanciar um ativo da empresa. Mas a permanência dos veículos na estrutura de custos das empresas pode tornar-se num encargo desnecessário, no cenário de uma necessidade irregular. Como tomar decisões?
Vamos olhar para as vantagens do renting:
Distribuição de custos
O peso dos custos no cenário do renting é distribuído: as empresas não precisam de desembolsar tanto de uma vez, nem de se descapitalizar. E não compromete o acesso ao financiamento nem adiciona mais um crédito à sua lista de prestações mensais.
Desvalorização inexistente
A preocupação sobre o uso, o furto, a desvalorização e a revenda não se coloca. Não existem contas a fazer devido à depreciação do ativo: porque não existe ativo. Atenção: quando as empresas com carro próprio o revendem, se o preço dessa revenda for superior ao da depreciação o excedente é considerado lucro.
Qualidade dos veículos
Quem compra está sujeito ao envelhecimento do ativo. Quem estabelece um acordo de renting tem à sua disposição automóveis novos para condução, assim que terminar o contrato de renting.
Responsabilidades
A cobertura dada pelo seguro e outras coberturas, a chatice do processo de compra, o licenciamento, a personalização, a manutenção, os custos da substituição de peças e a revenda são preocupações que deixam de existir no cenário de um renting.

Então… Compro carro ou alugo? Qual a solução certa para a minha empresa?
De um modo geral, a grande diferença entre a compra e o aluguer tem que ver com os custos do renting serem inferiores aos custos da compra, o que vai influenciar, positiva ou negativamente, os impostos a pagar.
Sim: o IVA, o IRC e a Tributação Autónoma de um automóvel próprio tornam-no mais caro. Mas o importante para o negócio é ponderar essa despesa extra face às deduções e ao balanço geral da empresa porque pode justificar-se!
Perguntas frequentes sobre comprar carro pela empresa
Compensa comprar carro pela empresa?
Depende do tipo de viatura e do uso que lhe dá. Num elétrico até 62.500 euros, a empresa deduz o IVA da compra e não paga tributação autónoma. Num ligeiro de passageiros a gasolina ou gasóleo, não deduz o IVA da compra e paga tributação autónoma de 8% a 32% sobre os gastos. Vale a pena fazer as contas ao seu caso com um contabilista certificado.
Posso deduzir o IVA de um carro comprado pela empresa?
Só em alguns casos. O IVA da compra é dedutível nos ligeiros de mercadorias e, a 100%, nos elétricos até 62.500 euros e nos híbridos plug in até 50.000 euros. Nas viaturas a GPL ou GNV até 37.500 euros, a dedução é de 50%. Nos ligeiros de passageiros a gasolina ou gasóleo, o IVA da compra não se deduz.
Quanto paga de tributação autónoma um carro da empresa em 2026?
Num carro a combustível, 8% se custou menos de 37.500 euros, 25% entre 37.500 e 45.000 euros e 32% a partir de 45.000 euros. Nos híbridos plug in e nas viaturas a GNV, as taxas são de 2,5%, 7,5% e 15%. Nos elétricos, é 0% até 62.500 euros e 10% acima desse valor. As taxas sobem 10 pontos percentuais se a empresa tiver prejuízo, salvo as exceções previstas na lei.
A empresa deduz o IVA da gasolina?
Não. A empresa deduz 50% do IVA do gasóleo, do GPL e do gás natural. O IVA da gasolina não é dedutível.
Fique com a opinião do nosso fundador, José Pedro Farinha, sobre este tema. E lembre-se de fazer uma chamada para o nosso contacto 218 045 580 ou marcar uma reunião por email neste link, se quer ajuda especializada de um contabilista BTOCNET.

