


Resposta rápida: comprar carro pela empresa compensa sobretudo quando a viatura é elétrica ou híbrida plug in, ou quando é um ligeiro de mercadorias. Num carro a gasolina ou gasóleo, a empresa não deduz o IVA da compra e paga tributação autónoma de 8% a 32% sobre os gastos, conforme o custo da viatura. Valores de 2026, artigo atualizado em setembro de 2026.
Thousands of entrepreneurs in this country have already thought about this question: is it worth putting the car in the company's name or not? Will I save money? Are there tax advantages? In terms of VAT? Will I be subject to autonomous taxation afterwards? The answer to the question Is a company car worth it? comes up against a stark truth: it depends.
In this article, I'm going to help you clear up your doubts and find out whether the decision is good or bad in your specific case. And I'll give you the information you need to learn:
- What taxes are levied on a company's vehicles
- What tax benefits a company car offers
- What benefits exist for electric and/or environmentally friendly vehicles
- Whether it's worth outsourcing the purchase of a vehicle to the company
- What depreciation is accepted for tax purposes
- If renting offers tax advantages

What taxes are there on corporate vehicles?
Em primeiro lugar existe o IVA, ou seja: se eu comprar um veículo em nome da empresa (independentemente das deduções de que beneficie mais tarde), estou obrigado a pagar o IVA desse veículo ao Estado. Para isto, não há soluções mágicas!
Then there's Vehicle Excise Duty (ISV) and Autonomous Taxation. I'm going to tell you about each of them so that you don't miss any details.
Vehicle Tax or ISV
Vehicle tax is levied when a car is registered. It is a one-off, non-recurring charge that affects all individuals and companies in all sectors. A common mistake is to think that an imported vehicle is exempt from this tax: this is not the case. The tax applies whether the company buys a new vehicle or imports a used one from abroad.
Mas há exceções previstas na lei:
- Se o veículo for exclusivamente elétrico, não há lugar ao pagamento de ISV;
- Se for híbrido plug in e cumprir os requisitos abaixo, paga apenas 25% do ISV;
- E se for híbrido não plug in, só paga 60% do ISV se cumprir os mesmos requisitos de autonomia e de emissões, o que raramente acontece.
And only plug-in hybrid vehicles are considered to be those that:
- Tenham uma bateria que permita o carregamento através da rede elétrica;
- Tenham uma autonomia mínima de 50 km no modo elétrico;
- E produzam emissões oficiais inferiores a 50 gCO2/km (ou inferiores a 80 gCO2/km, se o veículo for homologado segundo a norma Euro 6e-bis, regra em vigor desde 2026).
Autonomous Taxation
Este imposto não se aplica apenas quando compra veículos. Provavelmente já ouviu falar dele, por afetar também despesas não documentadas, despesas de representação, ajudas de custo e por aí fora. No caso dos automóveis, a taxa varia consoante o escalão da viatura e o escalão depende do custo e da tipologia do carro adquirido. Explicamos o imposto em detalhe no nosso guia da tributação autónoma.
Os escalões e as taxas foram entretanto alterados. Estes são os valores em vigor em 2026, nos termos do artigo 88.º do Código do IRC. O Orçamento do Estado para 2026 não alterou estas taxas.
Viaturas movidas a combustíveis fósseis (gasolina, gasóleo e híbridos convencionais):
- Custo de aquisição inferior a 37.500 euros: 8%
- Custo de aquisição igual ou superior a 37.500 euros e inferior a 45.000 euros: 25%
- Custo de aquisição igual ou superior a 45.000 euros: 32%
Viaturas híbridas plug in (PHEV) e a Gás Natural Veicular (GNV):
- Custo de aquisição inferior a 37.500 euros: 2,5%
- Custo de aquisição igual ou superior a 37.500 euros e inferior a 45.000 euros: 7,5%
- Custo de aquisição igual ou superior a 45.000 euros: 15%
Atenção: para beneficiarem destas taxas reduzidas, as viaturas híbridas plug in têm de cumprir os requisitos do n.º 18 do artigo 88.º do Código do IRC: autonomia mínima de 50 km em modo elétrico e emissões oficiais de CO2 inferiores a 50 g/km (ou inferiores a 80 g/km, no caso de veículos homologados ao abrigo da norma Euro 6e-bis). As viaturas a GNV não têm estes requisitos.
Viaturas 100% elétricas (BEV):
- Custo de aquisição até 62.500 euros: 0% (isento)
- Custo de aquisição superior a 62.500 euros: 10%
E se a empresa tiver prejuízo fiscal?
A regra geral impõe um agravamento de 10 pontos percentuais nestas taxas quando a empresa apresenta prejuízo fiscal no exercício. Esse agravamento não se aplica no ano de início de atividade nem no ano seguinte.
Para 2026, a lei do Orçamento do Estado voltou a abrir uma exceção temporária, que tem sido renovada ano a ano. O agravamento também não se aplica:
- Quando a empresa teve lucro tributável num dos três períodos anteriores e entregou dentro do prazo a declaração Modelo 22 e a IES dos dois períodos anteriores;
- Ou quando 2026 é o período de início de atividade ou um dos dois períodos seguintes.
Tax benefits for company cars: what solutions are there?
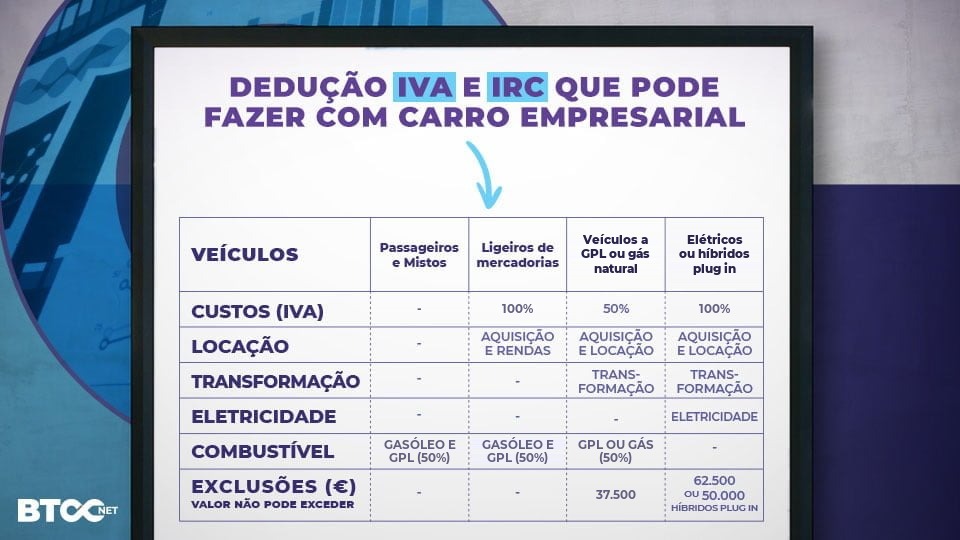
In addition to what we saw in the previous chapter, namely in terms of autonomous taxation and ISV for green options, there are vehicles that benefit from VAT and IRC deductions when added to the company fleet. I'll explain what they are and what benefits they have.
- Light passenger and mixed vehicles
Independentemente de serem a gasolina ou a gasóleo, não é possível deduzir o IVA do preço de aquisição nem das rendas de locação. No combustível, a empresa deduz 50% do IVA do gasóleo, do GPL e do gás natural. O IVA da gasolina não é dedutível.
- Light goods vehicles
Neste caso, o IVA do preço de aquisição e das rendas de locação pode ser deduzido. No gasóleo, a dedução é de 50%, tal como nos ligeiros de passageiros. Os 100% ficam reservados a casos como os veículos de mercadorias com mais de 3.500 kg.
- Veículos a GPL ou a Gás Natural Veicular (GNV)
Poderá deduzir 50% do IVA sobre os custos de aquisição, locação e transformação (porque pode ser necessário adaptar a viatura à alimentação a gás). Mas lembre-se: para a empresa usufruir deste benefício, o custo de aquisição deste tipo de carros não pode exceder os 37.500 euros, sem IVA.
- Electric vehicles and plug-in hybrids
Poderá deduzir o valor total do IVA sobre despesas de aquisição, locação e transformação. Mas, mais uma vez, para as empresas usufruírem deste benefício, o custo de aquisição destes carros não pode exceder os 62.500 euros. No caso dos híbridos plug in, não pode ultrapassar os 50.000 euros. No IVA, ao contrário do IRC e do ISV, a lei não exige aos híbridos plug in requisitos de autonomia nem de emissões.
And there's a bonus...
...it's possible to deduct all the value added tax on the electricity used to fuel your car!
Há uma despesa que fica sempre de fora num ligeiro de passageiros, mesmo elétrico: o IVA da manutenção e das reparações não é dedutível. As regras completas estão no artigo 21.º do Código do IVA. Resumimos o resto no nosso artigo sobre o IVA dedutível nas despesas da empresa.
What about depreciation?
Para quem não conhece o termo, as depreciações resultam da desvalorização económica de um bem face à sua vida útil. A título de exemplo: uma viatura com uma vida útil de 4 anos terá uma depreciação de 25% do valor de aquisição, ao ano.
Para efeitos fiscais, as taxas aceites estão fixadas no Decreto Regulamentar n.º 25/2009. Nas viaturas ligeiras, a taxa máxima é de 25% ao ano, o que corresponde a uma vida útil mínima de 4 anos. A lei estabelece ainda limites ao custo de aquisição aceite nas viaturas ligeiras de passageiros:
Fossil fuel passenger cars
Para efeitos fiscais, o limite é de 25.000 euros, pelo que a depreciação máxima fiscalmente aceite para este tipo de viatura é de 6.250 euros por ano (25.000 euros a dividir por 4). As depreciações acima deste valor não são consideradas dedutíveis para efeitos de IRC, mas são sujeitas a Tributações Autónomas de acordo com a taxa aplicada.
Light goods vehicles running on fossil fuels
You are entitled to annual amortization of up to 100% of the purchase price and there is no legal maximum on the purchase price.
Electric or plug-in hybrid
Para efeitos fiscais, o limite é de 62.500 euros para elétricos e de 50.000 euros para híbridos plug in. A depreciação máxima fiscalmente aceite é de 15.625 euros por ano nos elétricos e de 12.500 euros por ano nos híbridos plug in.
Viaturas a GPL ou GNV
O limite é de 37.500 euros, o que dá uma depreciação máxima fiscalmente aceite de 9.375 euros por ano.
A atribuição de uma viatura a um colaborador pode ser considerada remuneração em espécie para efeitos de IRS e, em alguns casos, para efeitos contributivos na Segurança Social. Para isso, tem de existir um acordo escrito entre a empresa e o colaborador que lhe atribua a viatura para uso pessoal.
O rendimento tributado em IRS é de 0,75% do valor de mercado da viatura (a 1 de janeiro) por cada mês de utilização. Nesses casos, a viatura e os respetivos gastos (combustíveis, reparações) deixam de estar sujeitos a tributação autónoma. Importa, por isso, analisar as vantagens de chegar a acordo com alguns colaboradores neste sentido.
Se quiser ver que outros gastos da empresa são aceites para efeitos fiscais, leia o nosso artigo sobre as despesas dedutíveis da empresa.
Are there any other benefits apart from the tax ones?
The fear of tax losses is not the only reason for a company to add a new car to its fleet. Let me quickly go through four important reasons why large, small or medium-sized companies should consider this option:
- More reach
Um carro em nome da empresa não serve apenas um negócio de entrega de produtos. Há vários cenários onde os seus colaboradores podem tornar o negócio mais eficiente se tiverem acesso a uma viatura. Exemplo disso é o setor das reparações, que exige a deslocação de um técnico; o dos audiovisuais, que exige a deslocação de um fotógrafo ou videógrafo e do seu material; ou o das vendas, que exige deslocações para reunir com potenciais clientes.
- More advertising
Para empresas que adquirem um automóvel, nem tudo são gastos, seguro e combustíveis. Se optar pela personalização da viatura, com adesivos ou autocolantes, lembre-se que cada quilómetro na estrada se converte em novos olhos a observar a sua marca, mensagem ou oferta comercial.
- Retaining talent
Anyone who runs a company in Portugal is well aware of the difficulty in finding and retaining quality human resources. Remember that a car can be included in the list of benefits that the employee acquires by agreeing to join the company's ranks. If you don't have the capacity to offer a salary as high as you'd like, the company can find solutions in this possibility.
- More autonomy
A business without its own fleet is not prevented from moving resources and goods. To transport goods, you can hire the services of a distribution company. For the transportation of resources, there is public transport that allows the company to carry out its activity. But what about when you have to answer "now"?
- More security
On the one hand, let's imagine the case of a repair company that sends its workers on the public transport network: it's less protected and they are (more) likely to be robbed. On the other hand, a company with its own fleet can take advantage of car tracking systems. Thanks to this type of tool, it is possible to pre-define safer and more economical routes or even inform the authorities of any driver irregularities.

And is it worth outsourcing the purchase of vehicles?
Some argue that owning a fleet has the advantage of being a company asset. But keeping vehicles in the company's cost structure can become an unnecessary burden in the event of an irregular need. How should decisions be made?
Let's look at the advantages of renting:
Distribution of costs
The weight of the costs in the leasing scenario is distributed: companies don't need to pay out so much at once, nor do they need to decapitalize. And it doesn't compromise access to finance or add yet another loan to your list of monthly payments.
No devaluation
There are no worries about use, theft, depreciation or resale. There is no accounting for the depreciation of the asset: because there is no asset. Please note: when companies with their own cars resell them, if the resale price is higher than the depreciation, the surplus is considered profit.
Quality of vehicles
Those who buy are subject to the ageing of the asset. Those who enter into a leasing agreement have new cars to drive as soon as the leasing contract ends.
Responsibilities
Insurance and other cover, the hassle of the purchase process, licensing, customization, maintenance, the cost of replacing parts and resale are all concerns that no longer exist in a leasing scenario.

So... Do I buy or rent a car? Which solution is right for my company?
De um modo geral, a grande diferença entre a compra e o aluguer tem que ver com os custos do renting serem inferiores aos custos da compra, o que vai influenciar, positiva ou negativamente, os impostos a pagar.
Yes: VAT, IRC and Autonomous Taxation on your own car make it more expensive. But the important thing for the business is to weigh up this extra expense against the deductions and the company's balance sheet, because it can be justified!
Perguntas frequentes sobre comprar carro pela empresa
Compensa comprar carro pela empresa?
Depende do tipo de viatura e do uso que lhe dá. Num elétrico até 62.500 euros, a empresa deduz o IVA da compra e não paga tributação autónoma. Num ligeiro de passageiros a gasolina ou gasóleo, não deduz o IVA da compra e paga tributação autónoma de 8% a 32% sobre os gastos. Vale a pena fazer as contas ao seu caso com um contabilista certificado.
Posso deduzir o IVA de um carro comprado pela empresa?
Só em alguns casos. O IVA da compra é dedutível nos ligeiros de mercadorias e, a 100%, nos elétricos até 62.500 euros e nos híbridos plug in até 50.000 euros. Nas viaturas a GPL ou GNV até 37.500 euros, a dedução é de 50%. Nos ligeiros de passageiros a gasolina ou gasóleo, o IVA da compra não se deduz.
Quanto paga de tributação autónoma um carro da empresa em 2026?
Num carro a combustível, 8% se custou menos de 37.500 euros, 25% entre 37.500 e 45.000 euros e 32% a partir de 45.000 euros. Nos híbridos plug in e nas viaturas a GNV, as taxas são de 2,5%, 7,5% e 15%. Nos elétricos, é 0% até 62.500 euros e 10% acima desse valor. As taxas sobem 10 pontos percentuais se a empresa tiver prejuízo, salvo as exceções previstas na lei.
A empresa deduz o IVA da gasolina?
Não. A empresa deduz 50% do IVA do gasóleo, do GPL e do gás natural. O IVA da gasolina não é dedutível.
Fique com a opinião do nosso fundador, José Pedro Farinha, sobre este tema. E lembre-se de fazer uma chamada para o nosso contacto 218 045 580 ou marcar uma reunião por email neste link, se quer ajuda especializada de um contabilista BTOCNET.

