

Muitos trabalhadores independentes pagam IRS sobre despesas que tiveram de facto, só porque ficaram no regime que lhes calhou quando abriram atividade. Regime simplificado ou contabilidade organizada: a escolha pode mudar o imposto do ano em milhares de euros e decide-se até ao fim de março.
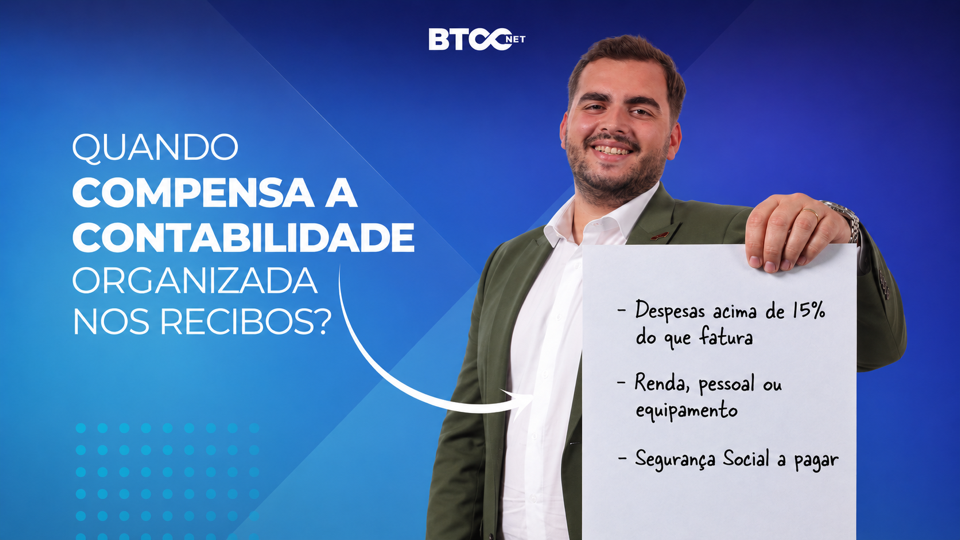
A resposta curta, para quem exerce uma das profissões da tabela do IRS (arquitetos, engenheiros, psicólogos e outras): a contabilidade organizada tende a dar menos IRS quando as despesas reais da atividade passam de cerca de 15% do que fatura, já com o custo do contabilista certificado lá dentro, para quem desconta para a Segurança Social mais de 10% do que fatura. Abaixo disso, o regime simplificado costuma ganhar.
Neste artigo, fazemos a conta de regime simplificado ou contabilidade organizada com os números de 2026, para dois casos opostos. E mostramos como e até quando pode mudar.
Principais conclusões
- No regime simplificado, o IRS das profissões da tabela incide, em regra, sobre 75% do que fatura, sejam quais forem as despesas reais;
- Para manter esse desconto de 25%, tem de justificar despesas de pelo menos 15% do que faturou, senão paga imposto sobre a diferença;
- Na contabilidade organizada, paga sobre o lucro real e as contribuições para a Segurança Social entram por inteiro como custo;
- Na escolha de regime simplificado ou contabilidade organizada, o ponto de viragem fica perto de 15% de despesas reais, para quem paga Segurança Social;
- E a mudança faz-se com uma declaração de alterações até 31 de março do ano em que quer mudar.
Como funciona o regime simplificado?
O regime simplificado é a forma de calcular o rendimento dos trabalhadores independentes em que o fisco presume as despesas. Em vez de contar o que gastou, aplica um coeficiente ao que faturou e tributa só essa parte.
Ficam neste regime, por defeito, os independentes que no ano anterior não passaram de 200 000 € de rendimentos da categoria B. As regras estão no artigo 31.º do Código do IRS.
Os coeficientes do artigo 31.º, n.º 1, que interessam a quem passa recibos ou vende são três:
- 0,75 nas profissões da tabela do artigo 151.º do Código do IRS, como arquitetos, engenheiros ou psicólogos: paga imposto sobre 75% e o fisco presume 25% de despesas;
- 0,35 nas outras prestações de serviços: paga sobre 35% e o fisco presume 65% de despesas;
- E 0,15 nas vendas de mercadorias e produtos, na restauração e na hotelaria: paga sobre 15% e o fisco presume 85% de despesas.
Quem vende ou presta serviços fora da tabela já tem uma presunção de despesas tão alta que a contabilidade organizada raramente compensa. Escolher regime simplificado ou contabilidade organizada é difícil sobretudo nas profissões do coeficiente 0,75.
Se só vai passar uma fatura por um trabalho pontual, o caminho pode ser outro: veja quando usar o ato isolado.
A regra dos 15% que pode tirar parte do desconto
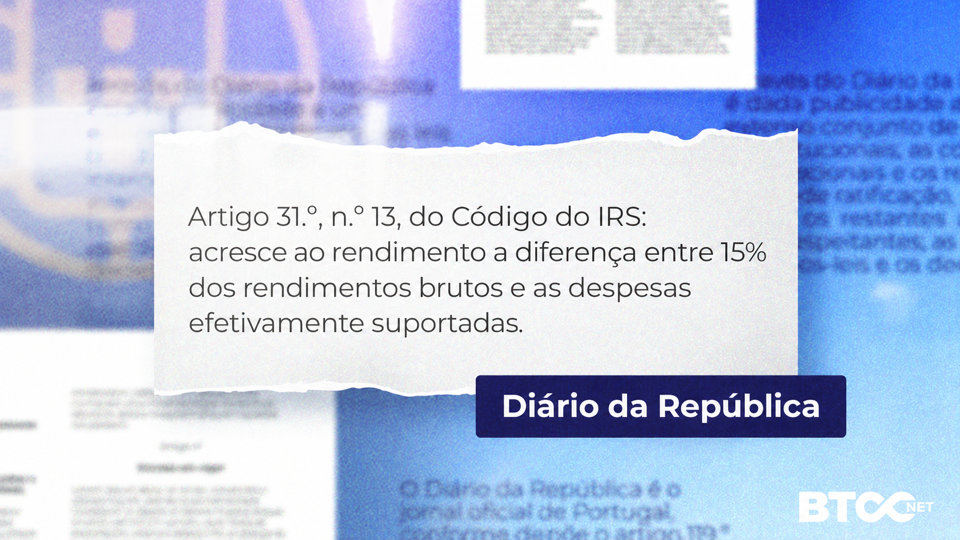
Os 25% presumidos nas profissões da tabela não estão garantidos à partida. Nos coeficientes 0,75 e 0,35, quem não justificar despesas de pelo menos 15% do que faturou paga imposto sobre a diferença (artigo 31.º, n.º 13).
Para chegar a esses 15%, contam as seguintes parcelas:
- A dedução específica, que em 2026 é de 4 587,09 € (8,54 vezes o IAS), ou, se for maior, a parte das contribuições obrigatórias para a Segurança Social que o n.º 2 não deixa deduzir (na prática, até 10% do que faturou);
- As despesas com pessoal comunicadas às Finanças;
- As rendas de imóveis afetos à atividade;
- 1,5% do valor patrimonial tributário do imóvel próprio onde trabalha;
- As faturas de compras ligadas à atividade que constem do e-fatura;
- E as importações e aquisições intracomunitárias de bens e serviços para a atividade.
Até 30 580,60 € faturados, a dedução específica cobre sozinha os 15% e a regra nunca pesa.
As despesas que só em parte servem a atividade, como a casa onde também vive, contam apenas a 25% (n.º 14).
As faturas também têm de ser marcadas como afetas à atividade no Portal das Finanças até ao fim de fevereiro do ano seguinte ao da emissão (n.º 15). Se ficarem por marcar, não contam para os 15%.
E na contabilidade organizada, o que muda?
Na contabilidade organizada, o IRS incide sobre o lucro real: o que faturou menos as despesas que comprova.
Não há coeficientes nem regra dos 15%. O que entra como gasto segue regras próprias, parecidas com as das despesas dedutíveis de uma empresa.
A casa usada também como escritório conta a 25%, tal como no regime simplificado (artigo 33.º, n.º 5, do Código do IRS).
Na comparação de regime simplificado ou contabilidade organizada, a Segurança Social é a diferença que mais pesa e que poucos põem na conta. No regime simplificado, só pode deduzir a parte das contribuições que passa de 10% do que faturou (artigo 31.º, n.º 2).
Na contabilidade organizada, as contribuições do titular entram por inteiro como custo. É o que diz a Ordem dos Contabilistas Certificados no parecer técnico PT20826.
Em troca, quem sai do regime simplificado é obrigado a ter contabilidade organizada (artigo 117.º, n.º 1, do Código do IRS), que só um contabilista certificado pode fazer (artigo 10.º do Estatuto da Ordem dos Contabilistas Certificados).
Isso traz mais obrigações e mais custo. Esse custo é uma despesa da atividade e entra nas contas abaixo.
Vamos a um exemplo prático: regime simplificado ou contabilidade organizada com 60 000 €
Com despesas reais perto de metade do que fatura, na escolha de regime simplificado ou contabilidade organizada ganha a segunda: dá bastante menos IRS.
Pense numa arquiteta a recibos verdes. O caso é hipotético e os números são os de 2026.
Ela fatura 60 000 € por ano e tem 28 000 € de despesas reais:
- 12 000 € de renda do atelier;
- 13 500 € com a colaboradora em part-time, já com os encargos (veja quanto custa um trabalhador);
- 1 500 € com o contabilista certificado;
- E 1 000 € de software, deslocações e material.
Paga 8 988 € por ano à Segurança Social (21,4% sobre 70% do que fatura).
No regime simplificado, o rendimento coletável fica em 42 012 €. São 75% de 60 000 € (45 000 €) menos 2 988 € de contribuições acima dos 10%.
A regra dos 15% não pesa, porque as despesas chegam e sobram.
Na contabilidade organizada, o rendimento coletável fica em 23 012 €: 60 000 € menos 28 000 € de despesas menos 8 988 € de contribuições.
Pela tabela do artigo 68.º do Código do IRS em 2026, a coleta passa de 10 452,24 € para 4 069,44 €. São 6 382,80 € a menos, já depois de pagar o contabilista certificado.
Estas contas assumem que ela é solteira, sem outros rendimentos, sem deduções à coleta nem IRS Jovem, com valores sem IVA. A base da Segurança Social pode ser outra na contabilidade organizada, por isso o número serve de ordem de grandeza e não de valor fechado.
E quando o regime simplificado continua a ganhar?
Um caso em que o regime simplificado ganha, também hipotético: um arquiteto que trabalha em casa, fatura 40 000 € e tem só 600 € de faturas afetas à atividade.
No regime simplificado, o ponto de partida são 30 000 € (75% de 40 000 €).
Os 15% de 40 000 € são 6 000 €. Ele justifica 4 587,09 € de dedução específica e 600 € de faturas.
Faltam 812,91 €, que se somam ao rendimento.
Paga 5 992 € de contribuições (21,4% sobre 70% do que fatura). Depois de descontar os 1 992 € acima dos 10%, o rendimento coletável fica em 28 820,91 € e a coleta em 5 870,53 €.
Na contabilidade organizada, ficaria em 33 408 € (40 000 € menos 600 € menos 5 992 € de contribuições), com 7 449,45 € de coleta. E isto ainda sem contar o que pagaria ao contabilista certificado.
Aqui, na escolha de regime simplificado ou contabilidade organizada, ganha o primeiro, mesmo com o acréscimo da regra dos 15%. Com poucas despesas, os 25% presumidos valem mais do que as despesas reais.
Regime simplificado ou contabilidade organizada: como decidir no seu caso
Nas profissões da tabela, some as despesas reais do ano (com o custo da contabilidade incluído) e divida pelo que faturou. O resultado diz-lhe de que lado está:
- Abaixo de 15%, o regime simplificado tende a ganhar;
- Perto de 15%, a diferença é pequena e decide-se pelos pormenores;
- E acima de 15%, a contabilidade organizada tende a dar menos IRS e a diferença cresce com as despesas!
Sem Segurança Social, o ponto de viragem seria de 25%. Desce para cerca de 15% porque o regime simplificado só deixa deduzir as contribuições acima de 10% do que fatura e a contabilidade organizada aceita-as todas.
Isto pressupõe que desconta mais de 10% do que fatura. É o caso de quem paga a taxa normal: 21,4% sobre 70% do que fatura dá 14,98%.
A conta certa depende ainda do resto da sua situação:
- Outros rendimentos que tenha;
- A composição do agregado;
- Deduções à coleta;
- IRS Jovem;
- E a base de incidência da Segurança Social.
Por isso a escolha de regime simplificado ou contabilidade organizada faz-se caso a caso, com os dois regimes lado a lado. Se está a pensar abrir uma sociedade, a comparação é outra: veja Lda ou empresário em nome individual.
E se está a começar atividade?
Nos dois primeiros anos, o regime simplificado é ainda mais leve. Os coeficientes 0,75 e 0,35 descem 50% no ano de início e 25% no ano seguinte, desde que não tenha rendimentos de trabalho dependente (categoria A) nem pensões (categoria H), segundo o artigo 31.º, n.º 10.
Uma arquiteta no primeiro ano paga imposto sobre 37,5% do que fatura. Nesta fase, o regime simplificado ganha quase sempre: a contabilidade organizada só compensa com despesas muito altas.
A redução não se aplica a quem cessou atividade há menos de cinco anos (n.º 11).
Quando é obrigatório ter contabilidade organizada?
A contabilidade organizada deixa de ser uma escolha quando os rendimentos da categoria B passam de 200 000 € em dois anos seguidos. Também deixa de ser se, num só ano, passarem esse limite em mais de 25% (artigo 28.º, n.º 6).
Nos dois casos, deixa de poder escolher regime simplificado ou contabilidade organizada: a contabilidade organizada aplica-se a partir do ano seguinte.
Como mudar de regime e até quando
A passagem de um regime para o outro faz-se com uma declaração de alterações de atividade, entregue no Portal das Finanças até ao fim de março do ano em que quer mudar (artigo 28.º, n.º 4). Produz efeitos nesse mesmo ano e mantém-se até entregar nova declaração (n.º 5).
Para mudar já em 2027, o último dia é 31 de março de 2027.
O caminho inverso faz-se da mesma forma. Quem está na contabilidade organizada por opção pode voltar ao regime simplificado com uma declaração de alterações até ao fim de março, desde que não tenha passado os 200 000 € no ano anterior.
O que fazer antes de 31 de março de 2027
Antes de escolher regime simplificado ou contabilidade organizada para 2027, há quatro passos que pode dar já:
- Some as despesas reais de 2026, incluindo pessoal, renda e o custo de uma contabilidade organizada;
- Confirme no e-fatura, até ao fim de fevereiro de 2027, que as faturas da atividade estão marcadas como tal;
- Divida as despesas pelo que faturou e veja de que lado dos 15% fica;
- E peça a um contabilista certificado que simule os dois regimes lado a lado, antes de escolher regime simplificado ou contabilidade organizada na declaração de alterações.
Perguntas frequentes
Regime simplificado ou contabilidade organizada: qual escolher?
Depende das despesas reais. Nas profissões da tabela do IRS, com Segurança Social a pagar, a contabilidade organizada tende a compensar quando as despesas passam de cerca de 15% do que fatura. Abaixo disso, o regime simplificado costuma ganhar. Antes de escolher regime simplificado ou contabilidade organizada, a decisão segura faz-se com a simulação dos dois regimes.
Quando sou obrigado a ter contabilidade organizada?
Quando os rendimentos da categoria B passam de 200 000 € em dois anos seguidos, ou num só ano em mais de 25%. A contabilidade organizada passa a aplicar-se a partir do ano seguinte. Abaixo desse limite, escolher regime simplificado ou contabilidade organizada é uma opção sua.
Como passar de contabilidade organizada para o regime simplificado?
Entregue uma declaração de alterações no Portal das Finanças até ao fim de março do ano em que quer voltar. A mudança produz efeitos nesse ano, desde que no ano anterior não tenha passado dos 200 000 € de rendimentos da categoria B.
O que é o regime simplificado?
É a forma de calcular o IRS dos trabalhadores independentes em que o fisco presume as despesas. Aplica um coeficiente ao que faturou, por exemplo 0,75 nas profissões da tabela do IRS. Nesse caso, paga imposto sobre 75% do que fatura, desde que justifique despesas de 15%.
Um empresário em nome individual pode não ter contabilidade organizada?
Um empresário em nome individual pode escolher regime simplificado ou contabilidade organizada: fica no primeiro se no ano anterior não passou dos 200 000 € de rendimentos e não optou pela contabilidade organizada. Nas sociedades, como as Lda, a contabilidade organizada é sempre obrigatória.
O próximo passo
Regime simplificado ou contabilidade organizada? A escolha certa sai das suas despesas reais e não de uma regra geral.
Quer saber de que lado dos 15% está a sua atividade? Marque uma reunião com a nossa rede.
A BTOCNET reúne centenas de contabilistas certificados em Portugal, prontos a simular os dois regimes com os seus números. Até breve!
Informação verificada a 3 de outubro de 2026, nos artigos 25.º, 28.º, 31.º, 33.º, 68.º e 117.º do Código do IRS, no artigo 10.º do Estatuto da Ordem dos Contabilistas Certificados e no parecer técnico PT20826 da Ordem.

