

Quando o banco recusa renovar a conta corrente, os salários do mês seguinte deixam de estar garantidos e a Segurança Social começa a atrasar. O crédito para empresas em dificuldade existe, mas não chega pela porta habitual: depende da fase em que a empresa está.
A resposta curta: numa falta de caixa pontual, renegoceia-se com o banco e, se ele não ceder, pede-se a ajuda do Mediador do Crédito. Com dívida pesada mas viável, o caminho é um acordo com os credores (RERE ou PER).
Só depois desse acordo aparece o crédito para empresas em dificuldade com garantia pública, como a Linha para Apoio à Revitalização Empresarial. Em insolvência atual, já não há crédito novo a pedir.
Para cada fase, mostramos o que cada “porta” exige e quanto pode custar. As contas que não vão servir de exemplo estão feitas para uma empresa de 900 000 € de faturação.
Ideias a reter deste artigo
- O crédito para empresas em dificuldade depende da fase: aperto pontual, dívida viável mas pesada, plano aprovado ou insolvência atual;
- O Mediador do Crédito é gratuito e responde em cinco dias úteis, mas não empresta dinheiro;
- O PER e o RERE pedem uma declaração de contabilista certificado (ou de revisor oficial de contas) e servem para fechar um acordo com os credores;
- A Linha para Apoio à Revitalização Empresarial é para quem já tem o plano aprovado: até 750 000 €, com o teto de 25% do volume de negócios;
- E, em insolvência atual, a empresa tem 30 dias para se apresentar à insolvência. Aí, lembre-se que o crédito novo deixa de ser caminho!
Em que fase está a sua empresa?
Antes de pedir crédito para empresas em dificuldade, tem de saber em que ponto está. O banco vai fazer este diagnóstico por si, por isso convém chegar lá com ele feito.
São quatro fases, cada uma com um sinal que pode confirmar nas suas contas:
- Aperto pontual de tesouraria: as vendas mantêm-se e o Estado e os salários estão em dia, mas um cliente atrasou-se ou o banco cortou o plafond. A falta de caixa resolve-se em semanas;
- Dívida viável mas pesada: já há pagamentos em atraso, mas o negócio dá margem positiva se a dívida for reorganizada;
- Plano de recuperação aprovado: a empresa fechou um acordo com os credores (por RERE ou por PER) e está a cumpri-lo;
- Ou insolvência atual: a empresa já não consegue pagar as obrigações vencidas, ou o passivo é manifestamente superior ao ativo.
A lei entende por “situação económica difícil” uma empresa que tem dificuldade séria em cumprir pontualmente as suas obrigações, por falta de liquidez ou por não conseguir obter crédito. A definição está no artigo 17.º-B do Código da Insolvência e da Recuperação de Empresas (CIRE).
Para ver os números como o banco os vai ver, o IAPMEI tem duas ferramentas:
- O Autodiagnóstico Financeiro, que analisa o balanço e a demonstração dos resultados dos três últimos exercícios, depois de um registo prévio;
- E o MAP (Mecanismo de Alerta Precoce), que dá indicadores tirados da IES e se abre com as credenciais do Portal das Finanças.
Se acompanha os indicadores financeiros que deve rever todos os meses, já tem metade deste trabalho feito.
Aperto pontual de tesouraria: o que pedir primeiro?
Numa falta de caixa de semanas, o primeiro crédito para empresas em dificuldade a tentar é o do banco que já conhece a empresa. Peça ao banco uma destas soluções:
- A renovação da conta corrente por um prazo mais curto;
- Uma carência de capital nas prestações;
- Ou o reescalonamento das prestações.
Se o banco não ceder, há alternativas fora da banca, como o factoring ou o crowdfunding. Juntámo-las nas dez formas de financiamento alternativo. Aqui não as repetimos.
Quando a negociação com o banco encrava, entra o Mediador do Crédito. Funciona junto do Banco de Portugal, mas com independência. A função dele é ajudar empresa e banco a chegar a acordo.
- É gratuito para o cliente bancário;
- Responde ao pedido em cinco dias úteis;
- Numa sociedade, o pedido é assinado pelo representante legal, com a certidão do registo comercial ou o código da certidão permanente;
- E não concede crédito: ajuda a desbloquear a conversa, mas a decisão continua a ser do banco.
As regras estão nas perguntas frequentes do Mediador do Crédito. Uma reestruturação feita com o Mediador do Crédito também abre a porta ao crédito para empresas em dificuldade com garantia pública.
Dívida pesada mas viável: RERE ou PER?
Quando a dívida já não se resolve com uma renegociação, o crédito para empresas em dificuldade só volta depois de um acordo com os credores. Há dois caminhos, um fora do tribunal e outro dentro.
O RERE, o acordo fora do tribunal
O Regime Extrajudicial de Recuperação de Empresas (RERE) foi criado pela Lei n.º 8/2018. A empresa escolhe os credores essenciais e negoceia com eles um acordo de reestruturação.
- Os credores que participam têm de representar pelo menos 15% do passivo não subordinado;
- O protocolo de negociação é depositado na Conservatória do Registo Comercial;
- As negociações não devem passar de três meses, já com a eventual prorrogação;
- E o protocolo leva uma declaração de contabilista certificado ou de revisor oficial de contas, emitida há 30 dias ou menos.
Para conduzir esta negociação, a empresa pode pedir ao IAPMEI um Mediador de Recuperação de Empresas.
O PER, o acordo com o tribunal
O Processo Especial de Revitalização (PER) serve a empresa em situação económica difícil ou em insolvência meramente iminente, desde que ainda possa ser recuperada. Corre no tribunal e tem caráter urgente.
- Começa com a declaração da empresa e de credores com pelo menos 10% dos créditos não subordinados;
- Exige uma declaração de contabilista certificado (ou de revisor oficial de contas, quando a revisão é obrigatória), com menos de 30 dias, a atestar que não há insolvência atual;
- As negociações duram dois meses, prorrogáveis uma vez por mais um;
- E as execuções contra a empresa ficam suspensas até quatro meses, prorrogáveis por mais um mês em casos previstos na lei, exceto as de créditos dos trabalhadores.
Nenhum dos dois é um crédito para empresas em dificuldade: é o acordo que o torna possível. Os dois regimes, mais o processo de insolvência, estão resumidos nos instrumentos de revitalização do IAPMEI.
Depois do plano aprovado: que crédito para empresas em dificuldade existe?
Com o plano aprovado, a empresa volta a poder pedir crédito para empresas em dificuldade com garantia mútua. A Linha para Apoio à Revitalização Empresarial é para empresas que concluíram um processo de revitalização ou uma reestruturação com mediação do Mediador do Crédito.
Estas são as condições publicadas pelo Banco Português de Fomento e pelos bancos aderentes:
- Preferencialmente PME, com situação líquida positiva no último balanço aprovado;
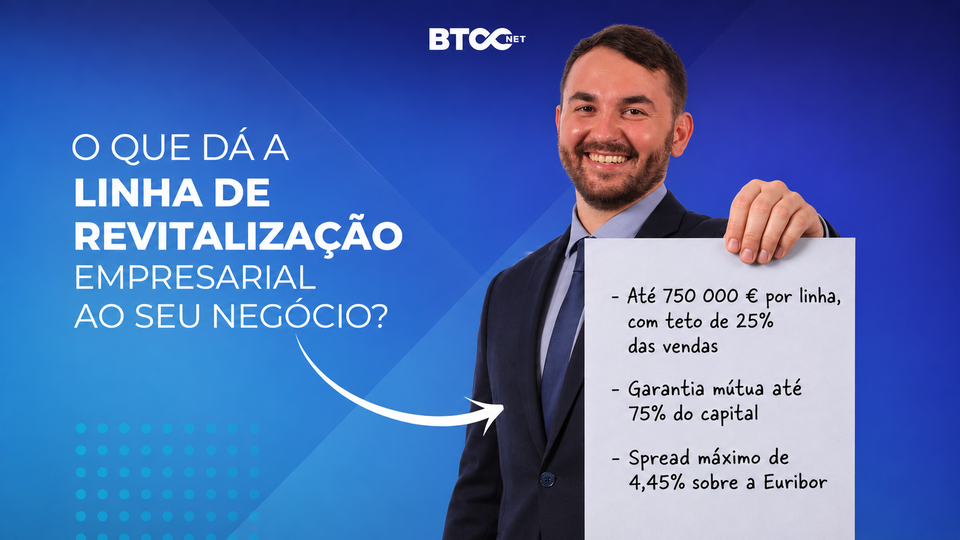
- Até 750 000 € em cada uma das duas linhas (curto e médio prazo), com o limite de 25% do volume de negócios do ano anterior;
- Linha de curto prazo até um ano (para tesouraria) e de médio prazo até quatro anos, com carência até seis meses;
- Garantia mútua até 75% do capital em dívida;
- Comissão de garantia até 1,875%, paga pela empresa à sociedade de garantia mútua, mas que o ABANCA anuncia bonificada a 100%;
- Nenhuma das comissões habituais do banco, mas a empresa paga as avaliações, os registos e as escrituras;
- Juro até à Euribor a seis meses mais um spread máximo de 4,45%;
- O banco decide em cinco dias úteis e a sociedade de garantia mútua em cinco a dez dias úteis;
- O banco pode pedir outras garantias além da garantia mútua;
- Nenhum incidente por regularizar na banca à data da contratação;
- E situação regularizada nas Finanças e na Segurança Social à data da contratação.
A Segurança Social em atraso não fecha a porta. A empresa pode contratar financiamentos intercalares só para regularizar essas dívidas. Até 30% do crédito da linha serve depois para os amortizar.
A página da linha no Banco Português de Fomento ainda fala em SIREVE, o regime que o RERE substituiu em 2018.
E a Caixa Geral de Depósitos indica a abertura da linha a 27 de abril de 2015, com uma vigência inicial de 12 meses.
Por isso, confirme no banco aderente se a linha tem dotação aberta e se um acordo por RERE dá acesso.
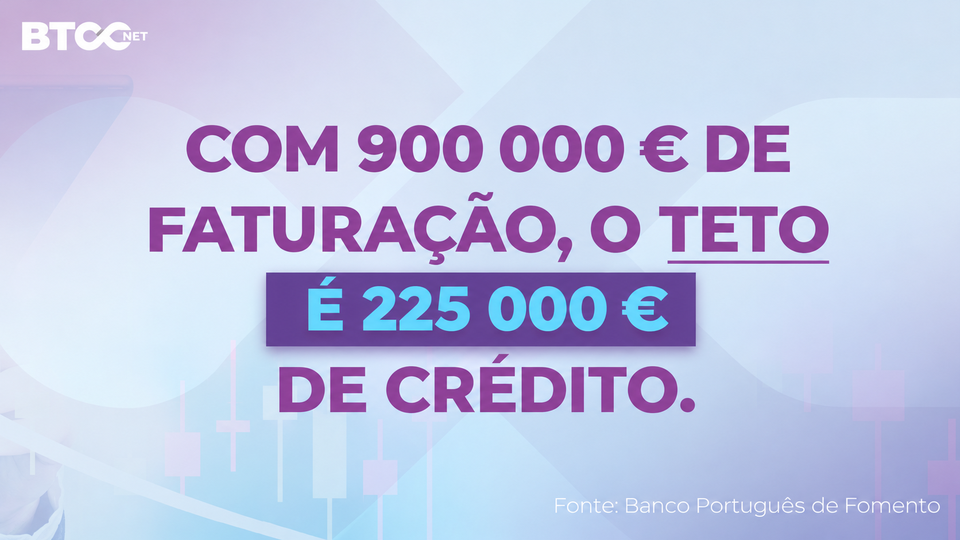
Vamos a um exemplo prático: 900 000 € de faturação dão, no máximo, 225 000 € de crédito
Pegue numa Lda. hipotética com doze trabalhadores e 900 000 € de volume de negócios no ano passado. Tem um PER aprovado e capital próprio positivo no último balanço. Estas são as contas com os máximos da linha de médio prazo:
- Limite do crédito: 25% de 900 000 € dá 225 000 €, abaixo dos 750 000 €, por isso o teto é 225 000 €;
- Valor garantido: 75% de 225 000 € dá 168 750 € cobertos pela garantia mútua;
- Spread máximo: 4,45% sobre 225 000 € dá 10 012,50 € por ano, a somar à Euribor a seis meses;
- Comissão de garantia: até 1,875% sobre os 168 750 € garantidos, ou seja, até 3 164,06 €; se vier bonificada a 100%, como anuncia o ABANCA, 0 €;
- E a entrada no mutualismo: a empresa compra ações da sociedade de garantia mútua no valor de 2% da garantia, ou seja, 3 375 €.
Com capital próprio negativo, a empresa falha a condição de situação líquida positiva e esta linha deixa de servir.
O spread é um teto. A taxa final negoceia-se com o banco e pode ficar abaixo.
Que documentos pede o banco num crédito para empresas em dificuldade?
O crédito para empresas em dificuldade decide-se com papéis. Tenha estes prontos antes da primeira reunião:
- A IES (Informação Empresarial Simplificada) dos três últimos exercícios;
- O balancete do mês mais recente;
- Um mapa de tesouraria a doze meses, com as entradas e saídas previstas;
- O mapa de responsabilidades de crédito da Central de Responsabilidades de Crédito do Banco de Portugal;
- As certidões de situação contributiva e tributária, ou o plano de regularização das dívidas;
- A certidão permanente do registo comercial;
- E, num RERE, a declaração do passivo e a lista dos processos judiciais e arbitrais em curso.
Se as contas do último ano ainda não estão fechadas, comece por aí. A prestação de contas é a base de tudo o que o banco vai ler.
Quando é que o crédito já não é caminho?
O crédito para empresas em dificuldade acaba onde começa a insolvência atual. Uma empresa nessa situação não consegue pagar as obrigações vencidas. Nessa fase, o PER deixa de ser possível e o crédito novo deixa de estar ao alcance.
O artigo 18.º do CIRE dá à empresa 30 dias para pedir a declaração de insolvência, a contar do momento em que conheceu a situação ou devia tê-la conhecido. Se a empresa deixar de pagar de forma generalizada impostos, Segurança Social, salários ou rendas, a lei presume esse conhecimento ao fim de três meses.
E, ao fim de seis meses desse incumprimento generalizado, qualquer credor pode pedir a insolvência da empresa (artigo 20.º do CIRE).
O Código das Sociedades Comerciais dá um aviso mais cedo. O artigo 35.º considera perdida metade do capital social quando o capital próprio é igual ou inferior a metade do capital social.
Nesse caso, os gerentes convocam de imediato a assembleia geral, que tem de deliberar sobre três medidas:
- A dissolução da sociedade;
- A redução do capital social para um montante não inferior ao capital próprio;
- Ou a realização de entradas pelos sócios para reforçar a cobertura do capital.
Como preparar o pedido de crédito para empresas em dificuldade na próxima semana?
São três passos, cada um com quem o faz:
- Você, na segunda-feira: corre o Autodiagnóstico Financeiro do IAPMEI com as IES dos três últimos exercícios e abre o MAP com as credenciais do Portal das Finanças;
- O seu contabilista certificado, até quarta-feira: fecha o balancete do mês e monta o mapa de tesouraria a doze meses. Confirma também se o capital próprio já está abaixo de metade do capital social;
- E você, com os números na mão: marca reunião com o gestor de conta e pergunta se o banco é aderente à Linha para Apoio à Revitalização Empresarial. Se o banco não renegociar, pede a intervenção do Mediador do Crédito.
Se a dívida já não cabe numa renegociação, o seu contabilista certificado prepara a declaração para o RERE ou para o PER. É esse acordo que reabre o crédito para empresas em dificuldade.
Perguntas frequentes sobre crédito para empresas em dificuldade
A Segurança Social em atraso pode levar à insolvência?
Pode. Se o incumprimento das contribuições for generalizado, a lei presume ao fim de três meses que a empresa conhece a insolvência. É daí que contam os 30 dias para se apresentar. Ao fim de seis meses, qualquer credor pode pedi-la.
Problema pontual de tesouraria ou reestruturação de dívida: como distinguir?
É um problema pontual quando as vendas se mantêm e a falta de caixa se resolve em semanas. É reestruturação quando já há pagamentos em atraso e a dívida só se paga se for reorganizada com os credores.
O que muda se a empresa já avançou com um PER?
Com o PER em curso, as execuções ficam suspensas até quatro meses (menos as dos trabalhadores) e a empresa negoceia com os credores. Se o plano for aprovado, pode pedir crédito novo pela Linha para Apoio à Revitalização Empresarial, confirmando no banco aderente se a linha tem dotação.
O Mediador do Crédito empresta dinheiro?
Não. O Mediador do Crédito não concede crédito: ajuda a empresa e o banco a chegarem a acordo. O serviço é gratuito e a resposta ao pedido chega em cinco dias úteis.
Com dívidas à Segurança Social posso pedir a linha de revitalização?
Pode, mas tem de regularizar as dívidas até à contratação. A linha admite financiamentos intercalares só para essa regularização. Até 30% do crédito pode servir para os amortizar.
O próximo passo
O crédito para empresas em dificuldade existe em quase todas as fases. A diferença está em pedir o certo, à entidade certa, na altura certa.
Quer saber em que fase está a sua empresa antes de ir ao banco? Marque uma reunião com a nossa rede.
Os contabilistas certificados da rede BTOCNET estão prontos a olhar para os seus números consigo. Até breve!
Informação verificada a 3 de novembro de 2026: artigos 3.º, 17.º-A a 17.º-E e 18.º do Código da Insolvência e da Recuperação de Empresas, artigo 35.º do Código das Sociedades Comerciais, Lei n.º 8/2018 e guia do RERE do IAPMEI, condições da Linha para Apoio à Revitalização Empresarial no Banco Português de Fomento, na Caixa Geral de Depósitos e no ABANCA; perguntas frequentes do Mediador do Crédito. Este texto é informação geral e não substitui a análise do caso concreto com o contabilista certificado da empresa.

